
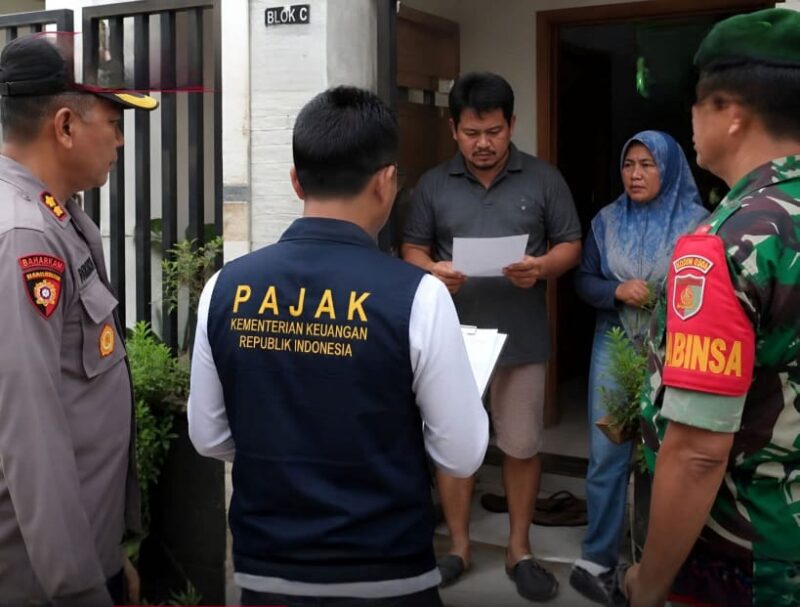
Tulungagung|Tribun News 99 – Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memperluas pola pengawasan terhadap kepatuhan wajib pajak dengan melibatkan aparat teritorial TNI dan Polri.
Kebijakan ini memantik perhatian karena untuk pertama kalinya keterlibatan Bintara Pembina Desa (Babinsa) dan Bhayangkara Pembina Keamanan dan Ketertiban Masyarakat (Bhabinkamtibmas) ditegaskan dalam pedoman resmi pengawasan kepatuhan perpajakan.
Langkah tersebut disebut sebagai bagian dari penguatan jejaring informasi di tingkat wilayah guna meningkatkan kepatuhan masyarakat terhadap kewajiban perpajakan.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Kebijakan itu tertuang dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak yang ditetapkan Direktur Jenderal Pajak, Bimo Wijayanto, pada 15 Juli 2026.
Pedoman tersebut mengatur mekanisme pengawasan terhadap wajib pajak yang telah terdaftar, yang belum terdaftar, maupun pengawasan berbasis wilayah dengan memanfaatkan berbagai sumber informasi.
Dalam ketentuan tersebut dijelaskan bahwa Babinsa dan Bhabinkamtibmas berperan sebagai bagian dari pembangunan jejaring informasi. Peran tersebut dimaksudkan untuk mendukung pelaksanaan pengawasan kepatuhan perpajakan di lapangan, bukan sebagai pelaksana pemungutan pajak ataupun penegak hukum perpajakan.
Keterlibatan mereka difokuskan pada pengumpulan informasi yang dapat mendukung pemetaan potensi perpajakan di wilayah masing-masing.
Selain membangun jejaring informasi, DJP juga menerapkan berbagai metode pengawasan lainnya.
Di antaranya melalui visitasi ke lapangan, penyisiran atau canvassing, pengamatan langsung terhadap aktivitas usaha, pemanfaatan teknologi remote sensing, web scraping, hingga penggunaan berbagai sumber data yang relevan sesuai ketentuan peraturan perundang-undangan.
Tidak hanya itu, pengawasan juga dilakukan melalui telaah jurnal atau karya ilmiah, analisis data yang belum teridentifikasi, bedah wajib pajak, bedah kawasan ekonomi, pencocokan hasil pemeriksaan maupun penyidikan, serta pengembangan kerja sama melalui taxation partnership.
DJP juga membuka ruang penggunaan metode lain sepanjang tidak bertentangan dengan ketentuan hukum yang berlaku.
Langkah ini diambil sebagai bagian dari upaya pemerintah meningkatkan kepatuhan perpajakan sekaligus memperluas basis pajak nasional.
Selama ini, masih terdapat potensi penerimaan negara yang belum tergali secara optimal akibat adanya wajib pajak yang belum terdaftar ataupun yang belum memenuhi kewajiban perpajakannya sesuai ketentuan.
DJP menegaskan bahwa seluruh proses pengawasan tetap mengacu pada ketentuan peraturan perundang-undangan serta prinsip administrasi perpajakan yang berlaku. Informasi yang diperoleh melalui berbagai metode tersebut selanjutnya akan menjadi bahan analisis sebelum dilakukan tindak lanjut sesuai prosedur yang telah ditetapkan.
Kebijakan ini diperkirakan akan memperkuat koordinasi antara DJP dengan unsur pemerintah di tingkat desa dan kelurahan sehingga pemetaan potensi perpajakan dapat dilakukan lebih komprehensif.
Di sisi lain, pelaksanaannya akan menjadi perhatian publik mengingat keterlibatan aparat kewilayahan dalam mendukung pengawasan administrasi perpajakan merupakan pendekatan yang memiliki dampak luas terhadap sistem pengawasan berbasis wilayah.
Pemerintah berharap penguatan sistem pengawasan tersebut mampu meningkatkan kepatuhan sukarela wajib pajak, memperluas basis penerimaan negara, serta menciptakan administrasi perpajakan yang lebih efektif, transparan, dan akuntabel, dengan tetap menghormati hak-hak wajib pajak sebagaimana diatur dalam ketentuan perundang-undangan yang berlaku. [Hilal]